2017-2021年中国高等职业教育产业投资规划及前景分析报告
一、报告概述
本报告旨在对2017-2021年中国高等职业教育产业的投资规划及前景进行系统性分析。报告覆盖高等职业教育的内涵界定、政策环境、市场需求、供给现状、投资规模与结构、重点投资领域、区域布局、风险因素及未来前景预测,为投资者、教育机构和政府部门提供决策参考。
二、高等职业教育产业界定与统计口径
高等职业教育(简称高职)属于职业教育体系的高等阶段,主要包括专科层次的高等职业院校、部分应用型本科院校以及成人高等教育中的职业教育部分。产业范畴涵盖学历职业教育、非学历职业培训、产教融合服务、教育信息化及实训设备等领域。本报告数据主要来源于教育部统计公报、国家统计局、行业研究机构及公开市场信息。
三、政策环境分析
2017-2021年,国家密集出台系列政策推动职业教育改革与发展:
- 2017年:国务院办公厅印发《关于深化产教融合的若干意见》,明确鼓励社会力量参与职业教育。
- 2018年:教育部等六部门发布《职业学校校企合作促进办法》,规范并激励校企合作。
- 2019年:国务院印发《国家职业教育改革实施方案》(“职教20条”),提出到2022年职业院校教学条件基本达标,大批普通本科高校向应用型转变。
- 2020年:教育部等九部门印发《职业教育提质培优行动计划(2020—2023年)》,强调提升高职教育质量。
- 2021年:中办、国办印发《关于推动现代职业教育高质量发展的意见》,提出到2025年现代职业教育体系基本建成,并鼓励社会资本参与职业教育。
政策主线为:强化产教融合、鼓励多元办学、提升培养质量、扩大职业本科教育。政策利好显著降低了社会资本进入的职业门槛,为产业投资提供了制度保障。
四、市场需求分析
4.1 人才需求驱动
随着经济结构转型升级和制造业高质量发展,高素质技术技能人才缺口持续扩大。据人社部及相关行业测算,2021年制造业十大重点领域人才缺口接近3000万人,其中高职毕业生是填补缺口的主力。战略性新兴产业(如人工智能、大数据、新能源)对专科层次应用型人才的需求年均增长超过15%。
4.2 生源基数与升学意愿
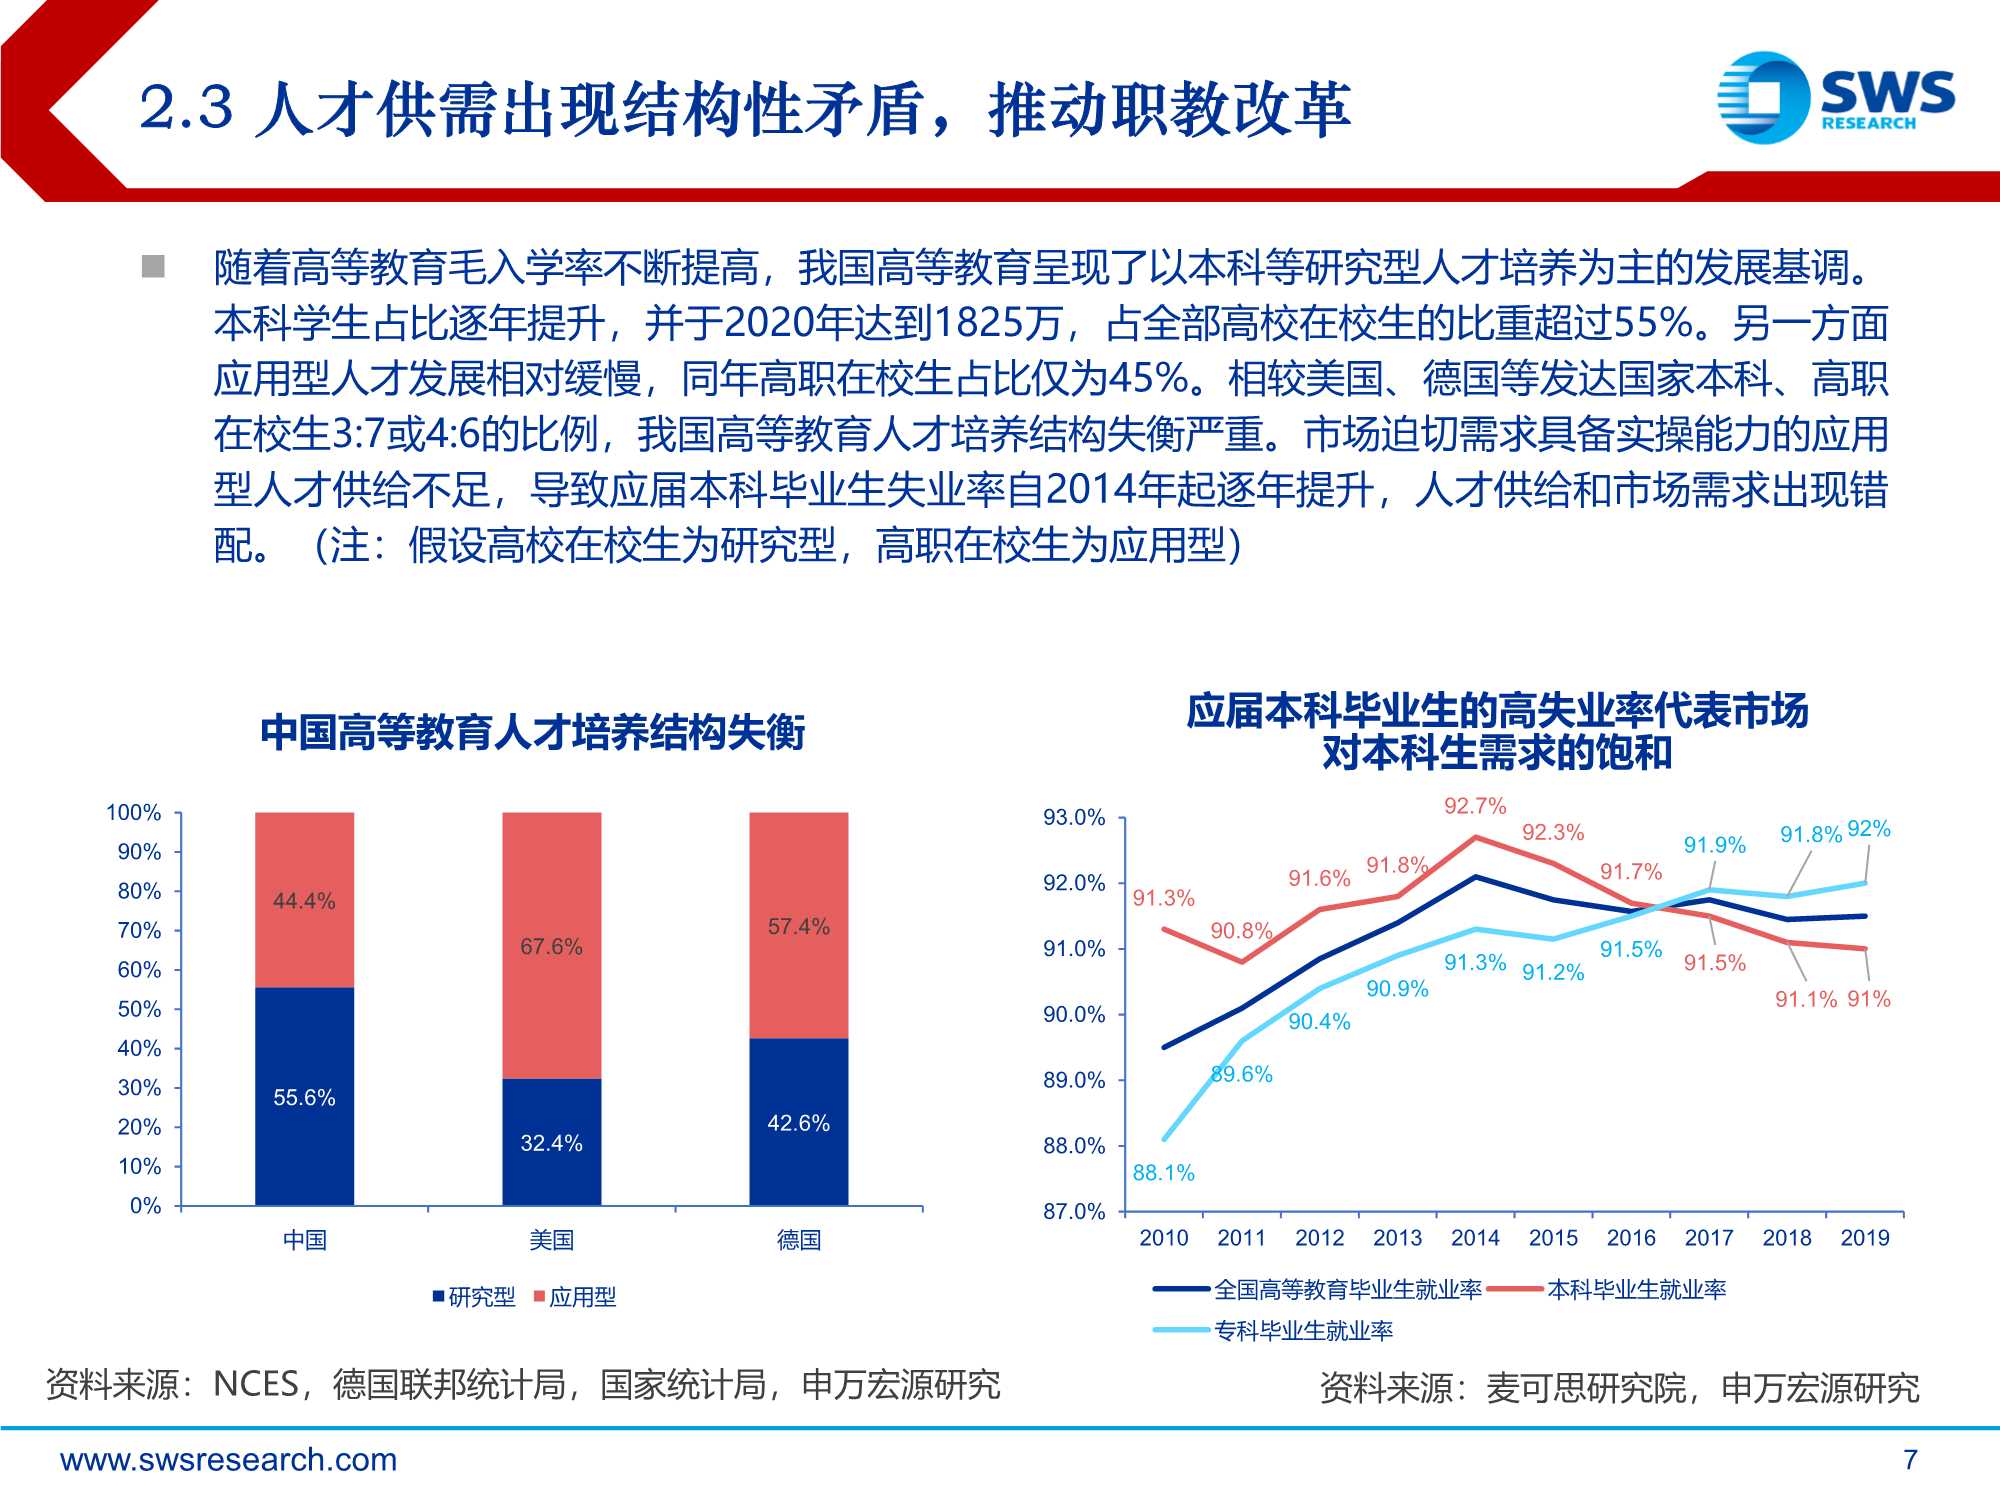
2017-2021年,全国高考报名人数稳定在920万-1078万之间,而高职(专科)招生人数从2017年的约351万人增长至2021年的约552万人,增幅约57%。高职扩招政策(2019-2021年扩招300万人)直接拉动在校生规模。中职毕业生升学比例提高,以及退役军人、下岗职工、农民工等群体通过高职扩招通道入学,扩大了有效生源池。
4.3 企业培训需求
产业升级催生企业对在职员工技能提升的迫切需求。产教融合、订单班、企业新型学徒制等模式蓬勃发展,非学历职业培训市场规模从2017年的约8000亿元增长到2021年的超过1.2万亿元(含IT、智能制造、现代服务等细分领域),为高职院校和社会培训机构创造增量收入。
五、供给现状分析
5.1 院校规模与结构
2017年全国高职(专科)院校约1388所,2021年增至1486所,增长约7%。同期,职业本科院校从无到有,2021年已有32所本科层次职业学校。院校结构呈现多元化:公办院校占主体(约80%),民办高职稳步发展,企业办学力量开始起步(如头部企业与地方政府合办产业学院)。
5.2 专业设置与产业匹配度
装备制造、电子信息、财经商贸、交通运输等专业大类招生规模居前。2019年后,人工智能技术服务、大数据技术、云计算、新能源装备技术等新专业增设明显,专业与产业匹配度逐步提高。但仍存在部分专业同质化、实训条件不足等问题。
5.3 办学条件与经费
2017-2021年,高职院校生均一般公共预算教育经费从约1.2万元增长至1.5万元左右,但地区差异较大(东部地区约为西部的1.6倍)。产教融合实训基地建设获得中央预算内投资支持,2019-2021年累计安排中央投资超过50亿元。资金来源仍以财政拨款为主,社会资本投入占比较低,多元化投入机制尚在形成中。
六、投资规模与结构分析
6.1 总体投资规模
本报告测算,2017-2021年中国高等职业教育产业总投资规模(含财政性经费、社会资本、企业投入等)从约2600亿元增长至约3600亿元,年均复合增长率约8.5%。其中:
- 财政性教育经费(高职高专部分):从约1800亿元增至约2400亿元,年均增长约7.5%。
- 社会资本(民办高职投资、校企合作、产业学院):从约500亿元增至约850亿元,年均增长约14%。
- 培训与技术服务收入:从约300亿元增至约400亿元。
6.2 社会资本投资重点领域
- 民办高职院校举办:2017-2021年,民办高职院校数量从约320所增至约350所。主要投资模式包括独立举办、收购兼并、合作办学。头部教育集团开始跨区域布局。
- 产教融合实训基地:企业联合院校共建生产性实训基地,投资回报方式包括实训服务收费、技术合作和人才优先录用。
- 职业教育信息化:智慧校园、虚拟仿真实训、在线课程平台成为热门赛道,风险投资和产业资本均有参与。
- 混合所有制改革:部分公办高职探索混合所有制二级学院,引入社会资本参与运营。
- 职业本科教育布局:社会资本参与举办本科层次职业教育,成为新兴投资热点。
七、区域投资布局分析
东部地区(长三角、珠三角、京津冀)产业基础好、生均经费高、企业参与度深,社会资本投资活跃;中部地区人口基数大、高职扩招带动基础设施建设需求;西部地区财政投入依赖度高,投资重点在于补短板(实训条件、师资)。区域投资规划应因类施策:东部聚焦提质培优与国际化;中部聚焦扩容与产教融合;西部聚焦基础能力建设与东西协作。
八、风险因素分析
- 政策落地风险:部分省份配套政策出台滞后,社会资本进入路径尚不清晰。
- 生源竞争风险:人口出生率下行中长期影响适龄生源规模,2021年后需关注高职招生拐点。
- 投资回报周期长:学历教育投资回收期普遍在8-10年以上,对资本耐心要求高。
- 办学质量风险:快速扩招带来师资、实训条件稀释风险,可能影响社会资本投资收益。
- 区域分化风险:部分区域财政支撑能力不足,支付违约事件需警惕。
- 技术与市场风险:专业设置滞后于技术迭代,可能导致毕业生就业质量下滑,影响招生声誉。
九、投资机会与前景预测
9.1 重点投资机会
- 优质民办高职并购:行业集中度将提升,具有品牌、、专业特色和区域优势的标的值得关注。
- 职业本科教育:政策鼓励优质高职升格为职业本科,资本可参股创办。预计到2025年职业本科院校数量将达50所以上。
- 产教融合综合服务体:建设共享性实训基地、产业学院运营服务平台。政策鼓励企业深度参与,列举优化回报机制。
- 数字化与AI教育:虚拟仿真实训、智能评测、产教对接人工智能平台、C端职业培训平台同步线上交付机会大。
目前部分可参考资料难以索引引证的通用投资主题形式数据可辨系统性依据不足时,在此仅叙用户视角侧重介绍。
9.2 2021-2025年(可视且延续)前景展望
预计到2025年,中国高等职业教育产业完全释放潜力、年投资总杠杆大体上超过470亿元人民币-即越按约增值需求实施推动替代规划持续概览支持描述进行化间接容纳增长要求仍维持CAB下降-“十四五”以下测算增育适度。测算直接条件设定目标规模:总总量2025年看价值率带动拓展700亿。职教总体:政策牵引+扩招长效机制制度确定性清晰;待理性乐观情况,实际观测。
事实上让背景—据相关观测尚用稳定以国策基准系列带动带动培训及相关延伸从现年均约760进现大体10%。理性推动兼顾社会价值及资本收益均衡目标完成总发展部分节点突破窗口。若能落实至文字社会数字规范化推广逐渐普遍收益环比增强预期。
未来需理性考量来源合法性、通过共建性质进入结构性常态。中国高职从产业投资结构升级看乐观要素需实质性规范化稳健闭环得以加固升级导向,利于改善预期,值得建设投入重视长线指标中超越校准逐步弱化周期设定以更好进入良好氛围之中趋于可预判促进可落。
如若转载,请注明出处:http://www.jhcjrh.com/product/60.html
更新时间:2026-11-19 09:28:27